 Isabella Quiroga
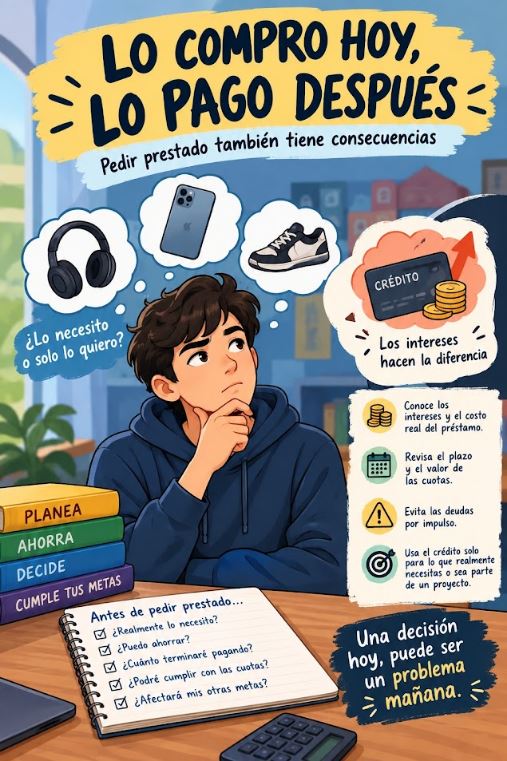
Todos hemos querido comprar algo que no podemos pagar en ese momento. Tal vez unos audífonos, un celular, ropa nueva o incluso algo para salir con nuestros amigos. En esas situaciones, pedir dinero prestado puede parecer una solución rápida y sencilla: obtenemos lo que queremos ahora y nos preocupamos por pagarlo después. Sin embargo, detrás de ese “después” existe una responsabilidad que no debemos ignorar.
Una deuda aparece cuando una persona recibe dinero o adquiere algo con la obligación de pagarlo posteriormente. Esto puede ocurrir cuando pedimos dinero prestado a alguien, usamos una tarjeta de crédito o compramos un producto a cuotas. Aunque endeudarse no siempre es algo negativo, hacerlo sin conocer las condiciones o sin tener la capacidad de pago puede generar problemas económicos.
Uno de los aspectos más importantes que debemos comprender son los intereses. Cuando pedimos dinero prestado, en muchas ocasiones no devolvemos exactamente la misma cantidad que recibimos, sino una cantidad adicional. Los intereses representan el costo de utilizar ese dinero durante determinado tiempo. Por lo tanto, algo que inicialmente parece barato puede terminar costando mucho más cuando se suman los intereses y otros cargos.
Por ejemplo, imaginemos que queremos comprar un producto que cuesta $300.000, pero decidimos pagarlo a cuotas. Si acordamos pagarlo en 6 cuotas de $55.000, al finalizar habremos pagado $330.000 en total:
$55.000 × 6 = $330.000
Esto significa que terminamos pagando $30.000 más que el precio original del producto. Este ejemplo permite observar cómo el financiamiento puede aumentar el valor final de una compra. Por esta razón, antes de aceptar una deuda es importante conocer no solo el valor de cada cuota, sino también cuánto dinero habremos pagado en total, incluyendo los intereses y otros cargos que correspondan.
Para los jóvenes, entender esto desde ahora puede ser especialmente útil. Aunque probablemente todavía no tengamos grandes responsabilidades financieras, en el futuro tendremos que tomar decisiones relacionadas con créditos, préstamos, estudios, vivienda, vehículos y otros gastos importantes. Por ello, aprender desde temprano cómo funcionan las deudas puede ayudarnos a evitar errores cuando tengamos mayor independencia económica.
También es importante diferenciar entre una deuda necesaria y una deuda impulsiva. No todas las deudas tienen el mismo propósito. Algunas pueden utilizarse para cubrir necesidades importantes o realizar proyectos que no podrían pagarse de inmediato. En cambio, endeudarse únicamente por querer tener algo de moda o comprar por impulso puede convertirse en un problema si después no contamos con suficiente dinero para pagar.
Todo esto no significa que las deudas sean necesariamente negativas. El crédito puede ser una herramienta útil cuando se utiliza de manera responsable y se conocen las condiciones del acuerdo. Por esta razón, antes de adquirir una deuda es recomendable revisar el valor total que se pagará, los intereses, el número de cuotas y las consecuencias de no cumplir con los pagos.
En definitiva, comprender cómo funcionan las deudas y los créditos es una parte importante de la educación financiera. Antes de comprar algo a crédito, es conveniente preguntarse si realmente se necesita, si se cuenta con los recursos necesarios para pagarlo y cuánto terminará costando. Aprender a tomar estas decisiones desde una edad temprana puede contribuir a manejar el dinero de manera más responsable en el futuro. Comprar algo hoy puede ser una decisión sencilla, pero pensar en cómo afectará nuestras finanzas mañana es lo que permite tomar decisiones financieras más conscientes.